
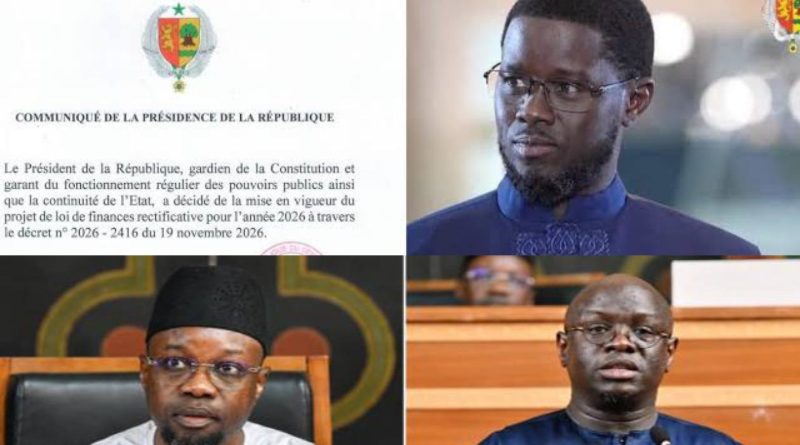
Rejetée par les députés, imposée par décret : Comment l’exécutif défend la légalité de sa décision sur la LFR 2026
Face au blocage parlementaire consécutif au rejet du Projet de Loi de Finances rectificative (PLFR) pour l’année 2026 par les députés le 3 novembre dernier, l’exécutif a choisi de recourir à l’arme constitutionnelle. Par le décret n° 2026-2416 signé ce jeudi 19 novembre 2026, le chef de l’État a officiellement mis en vigueur ce texte budgétaire. Dans une « Note explicative » rendue publique le même jour, la Présidence détaille l’argumentaire juridique qui fonde cet acte.
Thank you for reading this post, don't forget to subscribe!Tout en rappelant que la Constitution consacre « la séparation et l’équilibre des pouvoirs », la note précise que si l’Assemblée nationale a exercé sa prérogative en rejetant le texte, le chef de l’État est également « le gardien de la Constitution » et « le garant du fonctionnement régulier des institutions » en vertu de l’article 42.
L’expiration du délai constitutionnel de soixante jours invoquée
Pour légitimer le recours au décret, l’exécutif s’appuie sur l’article 68 de la loi fondamentale, qui accorde à la représentation nationale un délai maximal de soixante jours pour voter les projets de lois de finances. « Si le projet « n’est pas voté définitivement » à l’expiration de ce délai, « il est mis en vigueur par décret » (article 68, alinéa 5). Déposé le 18 septembre 2026, le projet n’avait pas été voté au 17 novembre 2026. Le décret a été signé après cette date, dans le strict respect du délai prescrit », soutient le document.
La Présidence tient également à écarter toute confusion avec l’engagement de la responsabilité du gouvernement prévu à l’article 86, soulignant qu’il s’agit de deux mécanismes distincts et que la mise en vigueur par décret n’exige comme unique condition que « l’absence de vote définitif dans le délai ».
« Un projet rejeté est un projet non voté »
Répondant par anticipation aux contestations juridiques sur l’applicabilité de cette disposition à un texte rectificatif déjà rejeté, la note officielle invoque à la fois la loi organique relative aux lois de finances, le Règlement intérieur de l’Assemblée nationale ainsi que le droit communautaire de l’UEMOA (article 58 de la directive n° 06/2009/CM/UEMOA).
Selon l’interprétation de l’exécutif, le rejet parlementaire ne fait nullement obstacle à la promulgation par décret : « La Constitution ne subordonne pas le décret au silence de l’Assemblée ; elle vise le projet qui « n’est pas voté définitivement ». Or, au sens de cette disposition, « voté » signifie adopté, comme le montre la mention, dans le même alinéa, des « amendements votés par l’Assemblée nationale ». Un projet rejeté est un projet non voté ».
Contresigné par le Premier ministre, ce décret vise ainsi, selon la Présidence, à « garantir la continuité de l’État et, en particulier, la continuité budgétaire, sans laquelle ni les institutions ni les services publics ne peuvent fonctionner régulièrement ». Et la note de conclure par une formule sans équivoque : « En tout état de cause le Président de la République reste le maître du jeu ».